Plusieurs banques proposent un parcours rapide pour un crédit à la consommation, mais le mot « rapide » ne recouvre pas la même réalité partout. BoursoBank documente une réponse définitive immédiate pour certains dossiers éligibles à son parcours Flash, tandis que SG annonce une réponse de principe immédiate jusqu’à 35 000 euros. D’autres établissements, comme Hello bank!, Crédit Mutuel, Caisse d’Epargne ou La Banque Postale, communiquent également sur des réponses rapides ou immédiates. Le point décisif consiste à distinguer le délai de réponse du délai de mise à disposition des fonds.
Crédit conso rapide : il faut comparer deux délais, pas un seul
Réponse directe : pour juger la rapidité d’un prêt personnel, il faut séparer le temps nécessaire pour obtenir une réponse bancaire de celui nécessaire pour disposer réellement de l’argent. Certaines banques donnent une réponse de principe immédiate ; d’autres peuvent, sous conditions, fournir une réponse définitive immédiate. Le versement intervient ensuite selon les modalités prévues par le contrat et le cadre du crédit à la consommation.
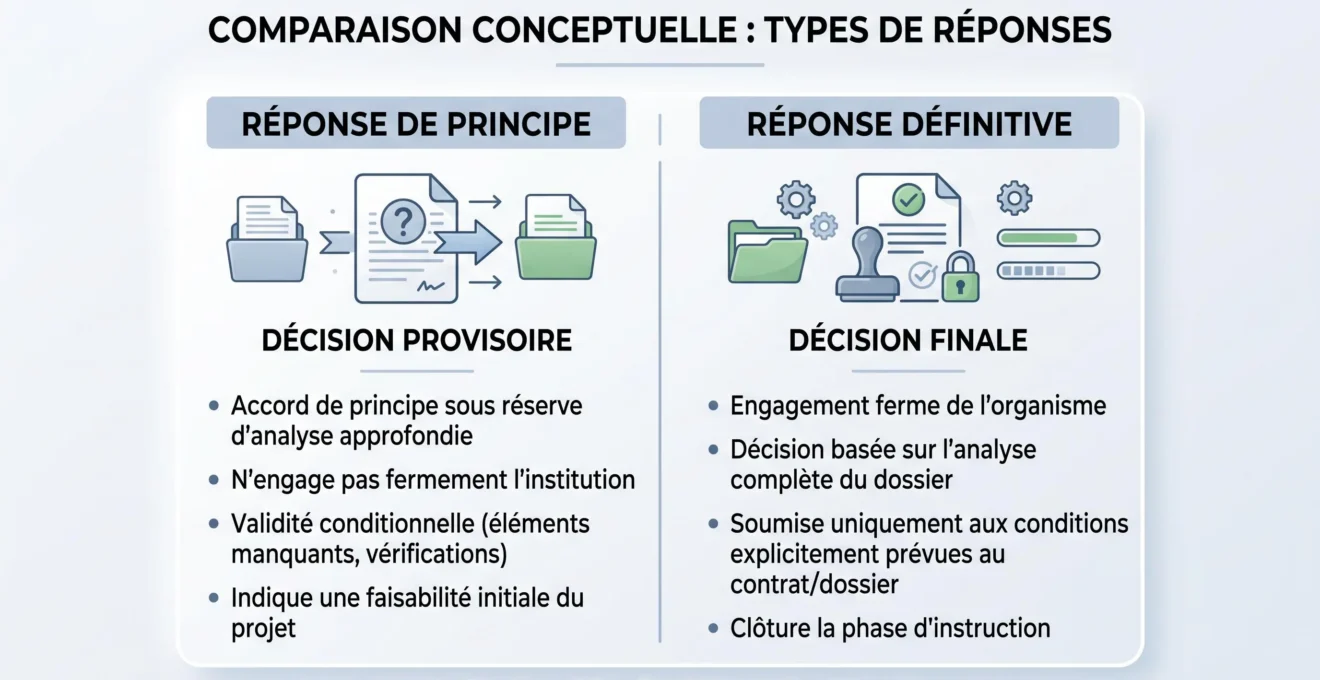
Cette distinction évite une confusion fréquente : une simulation instantanée ou une première réponse rapide ne signifie pas que le prêt est définitivement accepté. La nature exacte de la réponse compte autant que sa vitesse. Une réponse de principe reste différente d’une décision définitive, et la disponibilité effective des fonds constitue encore une étape distincte.
À ne pas confondre : une réponse immédiate peut être une simple réponse de principe. Elle ne signifie donc pas automatiquement que le crédit est accordé définitivement ni que les fonds sont disponibles le jour même.
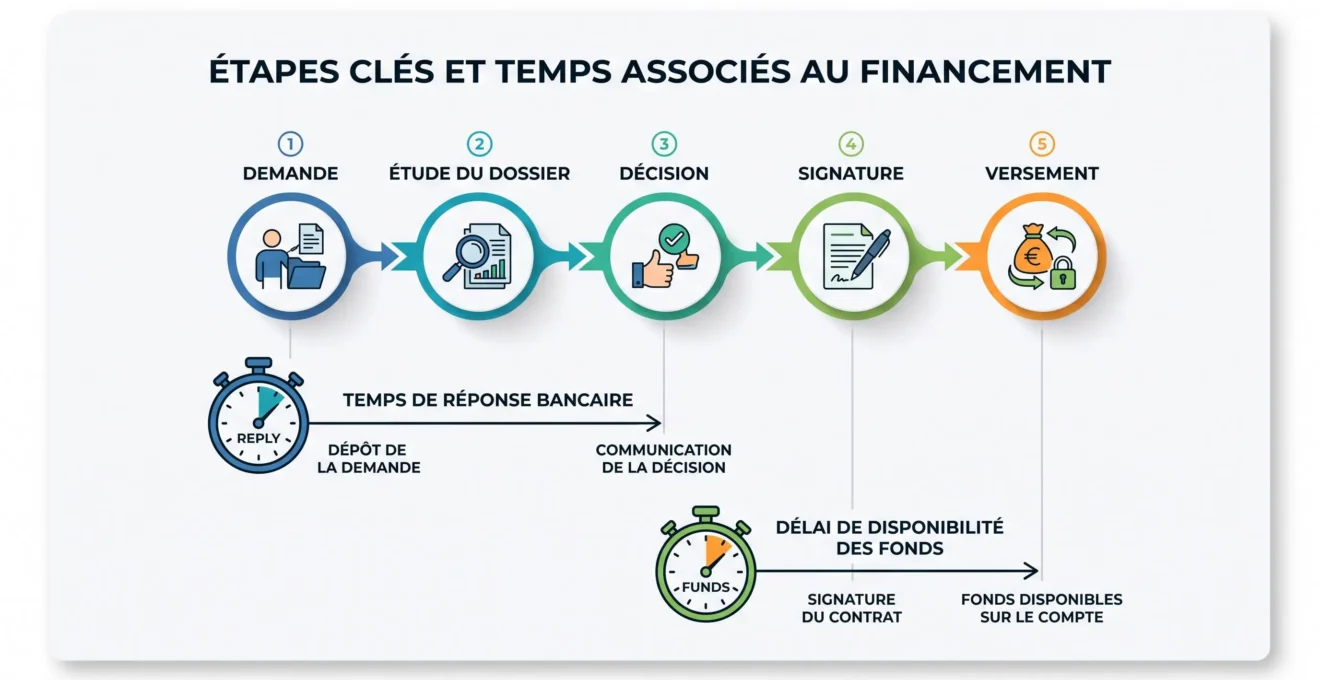
Le cadre général impose aussi de ne pas raisonner uniquement en termes de vitesse commerciale. Service-Public.fr rappelle qu’un prêt personnel à la consommation prévoit un délai de rétractation de 14 jours calendaires après la signature. Selon Service-Public.fr, la somme peut être versée sept jours calendaires après la signature si aucune rétractation n’est exercée. Cette possibilité ne constitue pas une garantie uniforme de versement à cette date pour tous les dossiers et tous les établissements.
Quelles banques affichent les parcours les plus rapides ?
Les informations ci-dessous ont été vérifiées en septembre 2026 sur les pages officielles retenues. Elles ne forment pas un classement : elles comparent la nature de la première réponse, le délai de versement lorsqu’il est documenté et les principales limites du parcours.
| Banque | Première réponse documentée | Fonds | Condition ou limite principale |
|---|---|---|---|
| BoursoBank | Réponse immédiate et définitive pour les dossiers éligibles au parcours Flash | Déblocage par défaut après 14 jours, délai réductible à 7 jours sur demande lors du dossier | Le parcours Flash est soumis à éligibilité ; avec justificatifs, le délai annoncé est de 5 à 10 jours ouvrés |
| SG | Réponse de principe immédiate jusqu’à 35 000 € | Fonds possibles dès le huitième jour sur demande si les conditions sont réunies | La première réponse n’est pas un accord définitif |
| Hello bank! | Réponse immédiate puis étude du dossier | Fonds annoncés dans un délai maximal de 14 jours après acceptation | Le parcours présenté exige notamment un compte ouvert depuis plus de trois mois |
| Crédit Mutuel | Environ une semaine avant réponse définitive | Déblocage possible dès le huitième jour sur demande expresse | Le délai d’environ une semaine reste indicatif |
| Caisse d’Epargne | Réponse immédiate annoncée sur un parcours de financement en ligne | Pour le Prêt trésorerie, versement annoncé sous 8 à 14 jours | Les deux informations proviennent de parcours ou produits distincts |
| La Banque Postale | Réponse de principe immédiate | Non précisé dans la source retenue | Ne pas déduire un délai de versement absent de la source |
Cette grille met surtout en évidence une différence de terminologie. Une réponse « immédiate » n’a pas la même portée selon qu’elle est définitive ou seulement de principe. C’est pourquoi les délais doivent toujours être lus avec leurs conditions d’éligibilité et leur périmètre.
BoursoBank et SG : pourquoi leurs réponses immédiates ne sont pas équivalentes
BoursoBank distingue deux parcours. D’après sa page sur les délais du prêt personnel BoursoBank, les dossiers éligibles au parcours Flash peuvent recevoir une réponse immédiate et définitive. Lorsque des justificatifs doivent être téléchargés, la banque annonce plutôt un délai de 5 à 10 jours ouvrés. Le déblocage des fonds est, par défaut, prévu 14 jours après la signature et peut être réduit à 7 jours sur demande lors de la constitution du dossier.
Cette distinction est déterminante pour comparer les parcours : la vitesse d’affichage d’une réponse ne suffit pas. Il faut regarder si cette réponse clôt réellement l’étude du dossier ou si elle précède encore une validation définitive.
SG utilise une formulation différente. Les conditions du Crédit Expresso indiquent une réponse de principe immédiate jusqu’à 35 000 euros. SG précise également que les fonds peuvent être disponibles dès le huitième jour suivant l’acceptation de l’offre, sur demande et si les conditions de mise à disposition sont réunies.
Ce que cela change : chez BoursoBank, la réponse immédiate documentée pour le parcours Flash est présentée comme définitive pour les dossiers éligibles ; chez SG, la réponse immédiate jusqu’à 35 000 euros est explicitement une réponse de principe. Les deux promesses de rapidité ne décrivent donc pas le même niveau de décision.
Hello bank!, Crédit Mutuel, Caisse d’Epargne et La Banque Postale : quelles alternatives rapides ?
Hello bank! annonce une réponse immédiate lors de la demande de prêt personnel, puis une étude du dossier. En cas d’acceptation, les fonds sont annoncés dans un délai de 14 jours au plus tard. Le parcours présenté prévoit notamment que le compte soit ouvert depuis plus de trois mois.
Crédit Mutuel indique qu’il faut compter environ une semaine avant de recevoir la réponse définitive à une demande de Prêt Multiprojets. La banque indique aussi qu’un déblocage peut intervenir dès le huitième jour suivant la signature si une demande expresse a été faite.
Caisse d’Epargne documente une réponse immédiate dans son parcours de financement à distance. Pour son Prêt trésorerie, elle annonce un versement dans un délai de 8 à 14 jours. Ces éléments doivent rester rattachés aux parcours correspondants et ne doivent pas être généralisés à tous les prêts de l’établissement.
La Banque Postale met en avant une réponse de principe immédiate pour ses prêts personnels. Le délai précis de versement n’étant pas établi par la source retenue dans le brief, il serait trompeur d’en déduire un chiffre.
Peut-on réellement recevoir l’argent immédiatement ?
Les parcours documentés ici ne permettent pas de résumer le crédit à la consommation à un virement instantané. Il existe plusieurs étapes entre la demande et la disponibilité de l’argent : la première réponse, l’éventuelle étude complémentaire, la signature, puis le délai applicable avant mise à disposition.
Pour le cadre général, les règles applicables au prêt personnel indiquent un délai de rétractation de 14 jours calendaires après la signature et précisent qu’un versement peut intervenir sept jours calendaires après la signature si aucune rétractation n’est exercée. Cette possibilité ne doit pas être transformée en délai garanti pour chaque banque ou chaque dossier.
- Demande
Le particulier transmet sa demande de financement et les informations requises.
- Première réponse
Elle peut être de principe ou définitive selon le parcours et l’éligibilité du dossier.
- Validation du dossier
Des justificatifs ou contrôles complémentaires peuvent être nécessaires selon l’offre.
- Signature
L’offre acceptée ouvre ensuite la phase encadrant la mise à disposition des fonds.
- Disponibilité des fonds
Le versement intervient selon les conditions prévues par le contrat et les règles applicables.
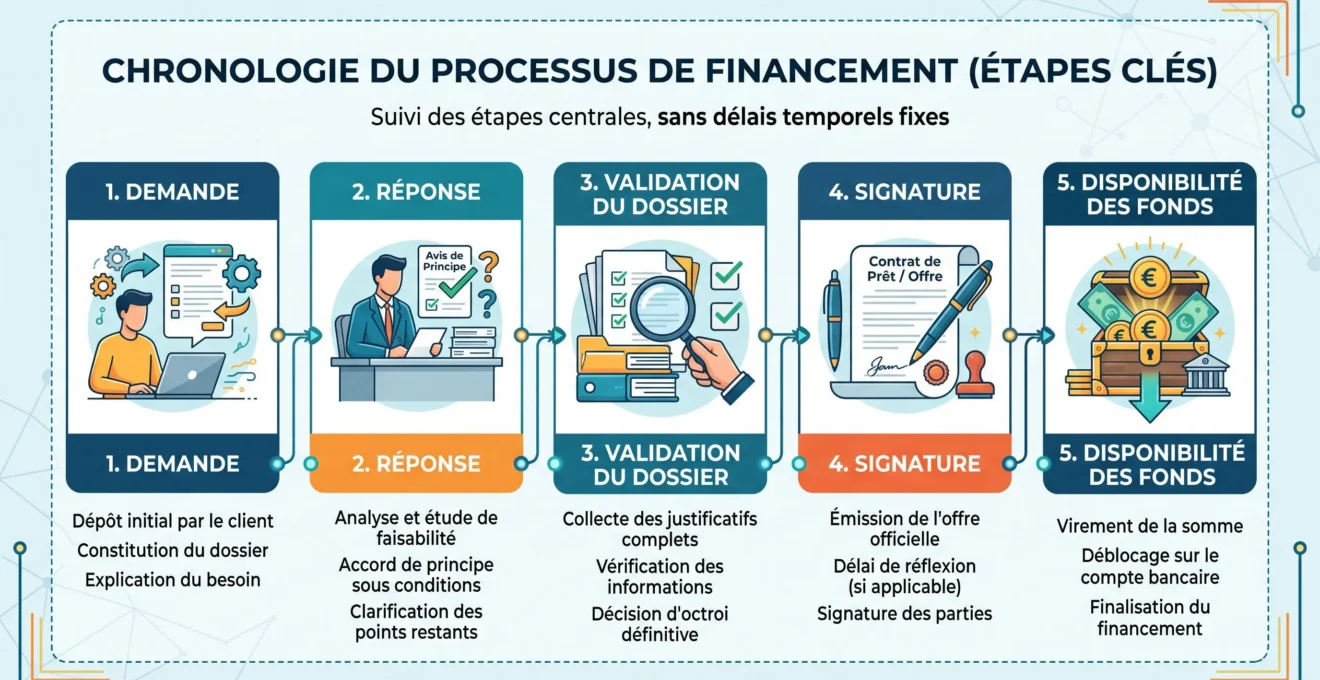
La conséquence pratique est simple : une banque peut être rapide pour rendre sa décision sans pour autant mettre l’argent à disposition immédiatement. Inversement, un délai de versement accéléré n’a d’intérêt que si le dossier est accepté et si les conditions permettant ce déblocage sont réunies.
Comment choisir un crédit rapide sans négliger son coût ?
- La priorité est d’obtenir une décision rapidement :
regarder si la banque parle de réponse de principe ou de réponse définitive et vérifier les conditions d’éligibilité au parcours rapide.
- La priorité est de disposer des fonds au plus tôt :
vérifier séparément le délai de mise à disposition et les éventuelles démarches à effectuer pour demander un déblocage accéléré.
- Plusieurs offres présentent des délais proches :
comparer alors le TAEG, le coût total, la mensualité et les conditions de remboursement avant de choisir.
Une comparaison utile doit être faite sur un même montant et une même durée. Le TAEG permet de comparer plus largement le coût de plusieurs offres, mais il ne résume pas à lui seul toutes les caractéristiques du contrat. La mensualité, le coût total et les modalités de remboursement doivent rester cohérents avec le budget disponible.
Pour approfondir la question de l’effort mensuel, la ressource sur le crédit conso avec de petites mensualités permet de compléter le critère de rapidité par celui de la soutenabilité du remboursement.
Lorsque plusieurs offres restent envisageables, il peut aussi être utile de comparer le coût d’un prêt personnel en examinant le TAEG, les frais et les conditions de remboursement, plutôt que de retenir uniquement la promesse de traitement la plus rapide.
Avant de déposer une demande réelle, une simulation rapide de prêt permet enfin de tester différents montants et durées et de vérifier si la mensualité envisagée reste compatible avec le budget.
En pratique, il n’existe donc pas un seul critère permettant d’identifier automatiquement la banque à choisir. Le parcours le plus adapté dépend d’abord de la nature de l’urgence : obtenir une décision rapidement, disposer des fonds dès que possible ou limiter le coût du financement. Comparer ces dimensions séparément permet de sélectionner les offres pertinentes sans confondre vitesse commerciale, acceptation définitive et versement effectif.