Vous envisagez un financement immobilier auprès de cet établissement bancaire et cherchez à évaluer les conditions réelles avant de vous engager ? Entre taux affichés, critères de solvabilité, assurances et aides publiques mobilisables, le montage d’un dossier de prêt exige une compréhension précise des mécanismes bancaires pour éviter les erreurs coûteuses et optimiser votre plan de financement.
Le marché du crédit immobilier connaît en ce début d’année une stabilisation progressive après plusieurs mois de volatilité. Les candidats emprunteurs doivent désormais composer avec des conditions d’octroi encadrées par les recommandations du Haut Conseil de stabilité financière, qui imposent des critères stricts de solvabilité applicables à l’ensemble des établissements bancaires. Cette normalisation du secteur rend d’autant plus stratégique la préparation de votre dossier et la connaissance précise des leviers de négociation disponibles.
L’analyse complète des conditions de financement implique de maîtriser quatre dimensions essentielles : le barème de taux en vigueur et le passage du taux nominal au coût réel (TAEG), les critères d’éligibilité qui déterminent l’acceptation de votre dossier, l’arbitrage entre assurance groupe et délégation externe qui peut générer des économies substantielles, et enfin les dispositifs d’aides publiques mobilisables pour alléger votre mensualité initiale. Chacun de ces paramètres influence directement votre capacité d’emprunt et le coût total de votre projet immobilier.Vos 3 priorités avant d’engager un prêt immobilier SG
- Vérifiez votre éligibilité : taux d’endettement plafonné à 35 % (assurance incluse), apport minimum 10 % du prix du bien, reste à vivre suffisant selon composition du foyer.
- Comparez les assurances : l’économie entre contrat groupe Sogécap et délégation externe peut atteindre 5 000 à 15 000 € sur la durée totale pour un profil jeune non-fumeur.
- Mobilisez les aides publiques : PTZ 2026, Prêt Action Logement et PAS peuvent réduire significativement votre mensualité et votre taux moyen pondéré.
Barème de taux 2026 et coût réel du financement immobilier
L’établissement bancaire propose des taux fixes résidence principale qui s’échelonnent généralement de 3,20 % à 4,10 % selon la durée d’emprunt et votre profil emprunteur. Concrètement, un prêt sur 15 ans affiche une fourchette indicative de 3,20 % à 3,50 %, tandis qu’un financement sur 25 ans se situe entre 3,60 % et 4,10 %. Ces taux nominaux constituent le point de départ de votre analyse, mais ne reflètent pas le coût total réel du crédit. Les barèmes évoluent régulièrement selon les conditions de marché et votre situation personnelle ; consultez les conditions en vigueur lors de votre demande pour obtenir une évaluation précise adaptée à votre profil.
Le passage du taux nominal au TAEG (Taux Annuel Effectif Global) intègre l’ensemble des frais annexes : assurance emprunteur obligatoire, frais de dossier, frais de garantie (caution ou hypothèque), et éventuels frais d’évaluation du bien. L’écart entre taux nominal et TAEG oscille généralement entre 0,80 et 1,20 point de pourcentage, ce qui se traduit par un TAEG compris entre 4,00 % et 5,30 % selon la durée retenue. Cette différence représente plusieurs milliers d’euros sur la durée totale du prêt.
| Durée du prêt | Fourchette taux nominal SG 2026 | TAEG indicatif (écart +0,80 à +1,20 point) |
|---|---|---|
| 15 ans | 3,20 % à 3,50 % | 4,00 % à 4,70 % |
| 20 ans | 3,40 % à 3,80 % | 4,20 % à 5,00 % |
| 25 ans | 3,60 % à 4,10 % | 4,40 % à 5,30 % |
Prenons un exemple concret pour mesurer l’impact : un emprunt de 200 000 € sur 20 ans à un taux nominal de 3,70 % génère une mensualité d’environ 1 160 €, soit un coût total des intérêts de 78 400 € sur la durée. Si le taux grimpe à 3,90 %, la mensualité passe à 1 180 € et le coût total des intérêts atteint 83 200 €, soit un surcoût de 4 800 €. La Banque de France fixe chaque trimestre un taux d’usure, plafond légal au-delà duquel aucun prêt ne peut être accordé, ce qui encadre les pratiques tarifaires des établissements bancaires.
Profil emprunteur accepté : décryptage des critères de solvabilité
La Société Générale applique quatre critères principaux pour évaluer votre dossier de financement : le taux d’endettement, l’apport personnel, le reste à vivre et le scoring interne. Selon les recommandations du HCSF du 29 septembre 2021, le taux d’endettement maximal est plafonné à 35 % de vos revenus nets mensuels, assurance emprunteur incluse. Dans la majorité des cas, la banque exige également un apport personnel d’au moins 10 % du prix du bien, permettant de couvrir les frais annexes (notaire, garantie, agence).
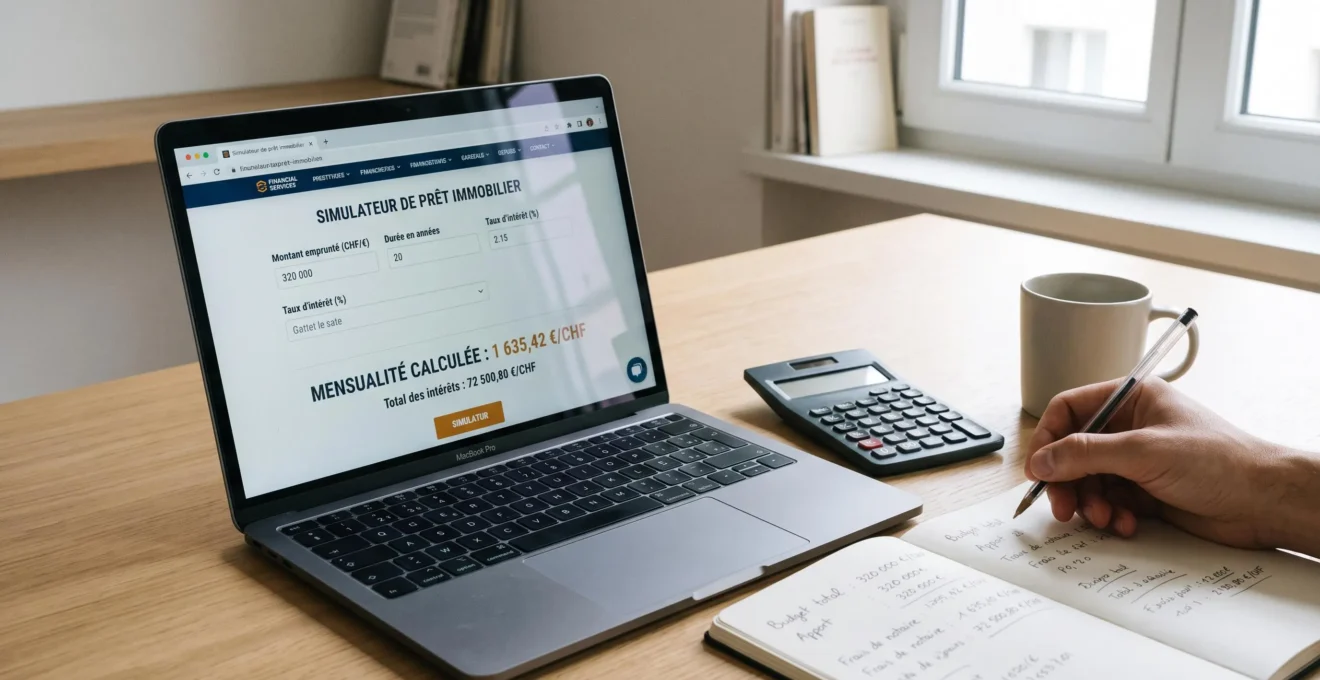
Avant de constituer votre dossier, effectuez une simulation de prêt immobilier en ligne pour obtenir une estimation personnalisée de votre mensualité et de votre capacité d’emprunt selon votre profil. Le reste à vivre (revenus nets après déduction de toutes les charges et mensualités de crédit) doit rester suffisant pour assurer vos dépenses courantes : la banque applique des barèmes internes qui varient selon la composition de votre foyer.
Calculez votre taux d’endettement en 30 secondes : (Total mensualités crédits en cours + Mensualité future crédit immobilier) / Revenus nets mensuels × 100. Exemple : couple avec 4 000 € nets/mois → mensualité maximale 1 400 € (35 % de 4 000 €). Si crédit auto en cours à 180 €/mois → mensualité immobilier maximale 1 220 € (1 400 – 180).
Au-delà de ces critères officiels, l’établissement analyse votre comportement bancaire sur les six à douze derniers mois : découverts récurrents, régularité de l’épargne, ancienneté de la relation bancaire et incidents de paiement constituent des micro-signaux qui alimentent le scoring interne algorithmique propriétaire de la banque. Les retours terrain montrent qu’un dossier apparemment conforme aux ratios HCSF peut être refusé en raison de découverts répétés ou d’une absence totale d’historique d’épargne. Pour comprendre en détail les seuils de taux d’endettement et les marges de flexibilité bancaire selon votre reste à vivre et votre profil, consultez les guides dédiés aux critères HCSF.
La pratique bancaire démontre qu’une préparation en amont optimise significativement vos chances d’acceptation : six mois avant votre demande, soldez vos crédits à la consommation pour libérer de la capacité d’endettement, évitez tout découvert, mettez en place des virements d’épargne automatiques réguliers (même modestes) et stabilisez votre situation professionnelle. Les candidats en CDI depuis plus de trois ans ou les indépendants avec une ancienneté supérieure à deux ans bénéficient d’une analyse plus favorable que les profils en période d’essai ou en CDD.
Assurances et garanties : arbitrer entre contrat groupe et délégation
L’assurance emprunteur représente une part significative du coût total de votre financement, pouvant atteindre 15 à 25 % du montant global des intérêts selon votre âge et votre profil de santé. La banque propose par défaut l’assurance groupe Sogécap, mais depuis la loi Lemoine de 2022, vous pouvez changer d’assurance de prêt immobilier à tout moment, à condition de présenter des garanties au moins équivalentes. L’économie potentielle d’une délégation d’assurance externe peut générer des gains substantiels sur la durée totale du prêt pour les emprunteurs jeunes et en bonne santé.
| Critère | Assurance groupe Sogécap | Délégation d’assurance externe |
|---|---|---|
| Coût sur 20 ans (profil jeune) | 15 000 € à 20 000 € | 8 000 € à 12 000 € |
| Formalités médicales | Allégées (mutualisation) | Variables selon assureur |
| Résiliation (loi Lemoine) | Possible à tout moment | Possible à tout moment |
| Quotité modulable | Oui | Oui |
| Meilleur profil | Risques santé ou âge avancé | Jeune, non-fumeur, bonne santé |
Les frais de garantie constituent le second poste de coût annexe : l’établissement bancaire propose généralement la caution Crédit Logement, dont le coût initial atteint environ 1 % à 2 % du capital emprunté. Une partie de la participation au Fonds de Garantie Mutuelle de Crédit Logement peut être restituée en fin de prêt, réduisant le coût final de la garantie (entre 60 % et 80 % de la contribution selon le remboursement du prêt sans incident). L’alternative consiste à opter pour une hypothèque conventionnelle, avec un coût définitif d’environ 1,5 % du capital emprunté plus des frais de mainlevée en cas de revente anticipée du bien.
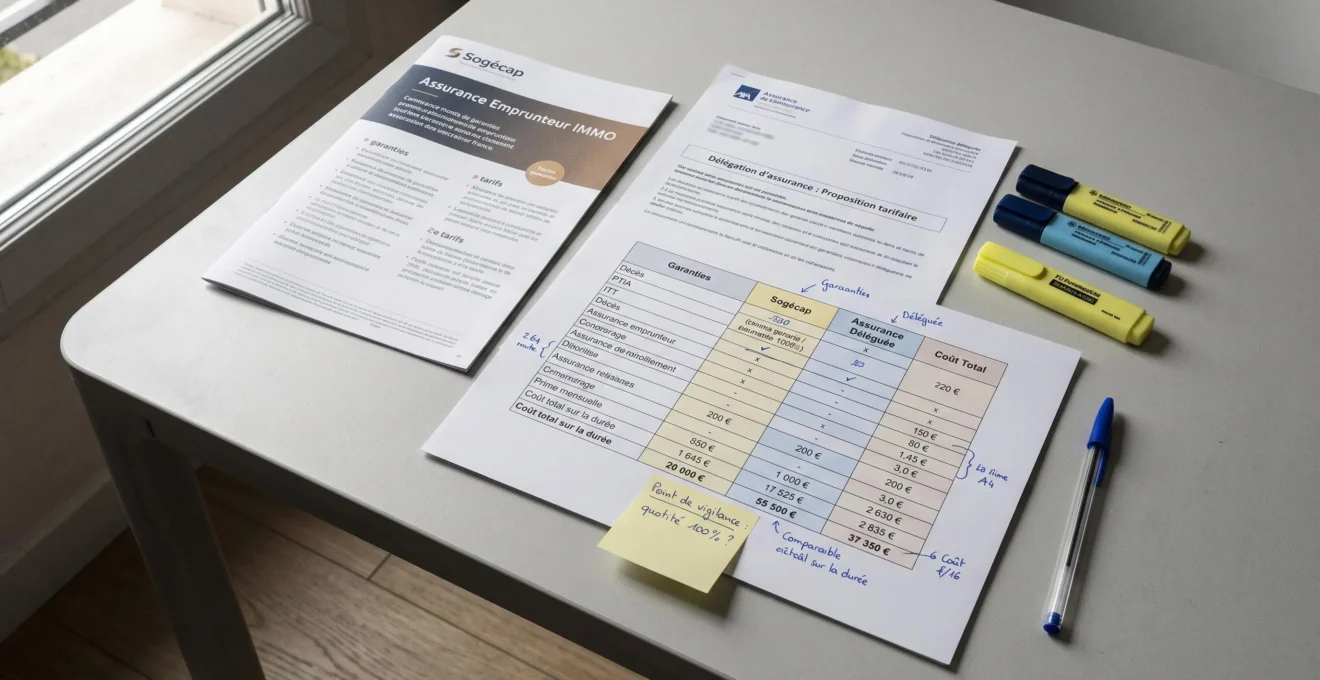
Pour un emprunt de 200 000 € sur 20 ans, un profil d’emprunteur trentenaire non-fumeur peut économiser entre 5 000 et 15 000 € en optant pour une délégation d’assurance plutôt que le contrat groupe Sogécap. L’erreur la plus couramment constatée dans ce type de montage est d’accepter l’assurance groupe par défaut sans comparaison, alors que la démarche de délégation ne nécessite que quelques heures de recherche et de formalités administratives pour un retour sur investissement considérable.
Aides publiques mobilisables pour alléger votre mensualité
Le montage d’un plan de financement optimisé combine le prêt principal avec les dispositifs d’aides publiques compatibles : le PTZ (Prêt à Taux Zéro) réservé aux primo-accédants, le Prêt Action Logement pour les salariés du secteur privé, et le PAS (Prêt d’Accession Sociale) sous conditions de ressources. Le PTZ est réservé aux primo-accédants, définis comme personnes n’ayant pas été propriétaires de leur résidence principale durant les deux années précédant la demande, selon le Code de la construction accessible sur Service-public.fr ou Legifrance.gouv.fr.
250 000
€
Exemple de montage optimisé : emprunt total avec prêt principal SG (180 000 € à 3,70 %), PTZ (40 000 € à 0 % différé) et Action Logement (30 000 € à 1 %), générant une mensualité lissée de 1 180 € au lieu de 1 350 € sans aides publiques
Ce montage multi-prêts génère une économie mensuelle de 170 €, soit 2 040 € par an ou 40 800 € sur 20 ans. Le PTZ permet de financer jusqu’à 40 % du prix du bien en zones A, A bis et B1 (grandes agglomérations), avec un différé de remboursement de 5 à 15 ans selon vos revenus, ce qui allège considérablement votre mensualité initiale pendant la période où vos charges familiales sont souvent les plus élevées. Le Prêt Action Logement, accessible aux salariés d’entreprises du secteur privé de plus de dix salariés, propose des montants de 7 000 à 40 000 € à des taux préférentiels autour de 1 %, remboursables sur 20 ans maximum.
Les tendances du marché 2025-2026 montrent que les emprunteurs qui mobilisent ces aides publiques dès la phase de simulation de leur capacité d’emprunt obtiennent des financements dans des proportions supérieures de 15 à 25 % par rapport à ceux qui sollicitent uniquement le prêt bancaire classique. Vérifiez systématiquement votre éligibilité en amont de votre demande auprès de votre conseiller bancaire : les plafonds de ressources et les zones géographiques évoluent chaque année, et votre conseiller pourra vous orienter vers les dispositifs adaptés à votre situation.
Questions fréquentes avant de signer votre prêt immobilier SG
Quels sont les délais d’instruction d’un dossier de prêt immobilier chez SG ?
Après dépôt d’un dossier complet (justificatifs identité, revenus, patrimoine, compromis de vente), la banque met généralement 1 à 3 semaines pour instruire la demande et délivrer un accord de principe formel. L’offre de prêt est ensuite éditée et envoyée par courrier ou voie électronique sécurisée. Selon la loi Scrivener (Code de la consommation, article L313-24), vous devez respecter un délai de réflexion incompressible de 10 jours calendaires après réception de l’offre avant de pouvoir l’accepter. Comptez au total 2 à 3 mois entre la signature du compromis et celle de l’acte authentique chez le notaire.
La domiciliation bancaire est-elle obligatoire pour obtenir un crédit immobilier SG ?
La banque peut exiger la domiciliation de vos revenus (salaire, pensions) sur un compte courant ouvert chez elle comme condition d’octroi du prêt immobilier, ou la proposer en contrepartie d’une réduction de taux. Cette pratique est fréquente mais négociable selon votre profil et votre relation bancaire existante. Vérifiez la durée de domiciliation imposée (souvent toute la durée du prêt) et les frais de tenue de compte associés avant d’accepter.
Quelles sont les indemnités de remboursement anticipé (IRA) chez SG ?
Selon le Code de la consommation (articles L313-47 à L313-49), les indemnités de remboursement anticipé sont encadrées à un maximum de 6 mois d’intérêts sur le capital remboursé, dans la limite de 3 % du capital restant dû. La banque applique le montant le plus faible entre ces deux calculs. Certains contrats prévoient une exonération d’IRA dans des situations précises : vente du bien suite à un décès, mutation professionnelle à plus de 50 km, cessation forcée d’activité professionnelle. Vérifiez ces clauses avant signature.
Peut-on renégocier son taux de crédit immobilier en cours chez SG ?
Vous pouvez demander une renégociation interne à la banque si les taux du marché ont significativement baissé par rapport à votre taux initial (écart généralement supérieur ou égal à 0,7 à 1 point). La banque n’est pas tenue d’accepter, mais les frais de dossier d’avenant sont souvent inférieurs à ceux d’un rachat externe. Vous pouvez aussi faire racheter votre crédit par une autre banque, mais vous devrez régler les IRA éventuelles et les frais de nouvelle garantie. Comparez le gain net (intérêts économisés moins frais) avant de vous engager.
Que faire en cas de refus de financement par la banque ?
Un refus peut résulter d’un dépassement du taux d’endettement de 35 %, d’un apport insuffisant, d’un reste à vivre trop faible ou d’un scoring interne défavorable (découverts récurrents, incidents bancaires). Demandez les raisons précises du refus, puis envisagez plusieurs pistes : solder un crédit à la consommation pour réduire votre endettement, augmenter votre apport, rallonger la durée du prêt pour diminuer la mensualité, ou consulter un courtier qui pourra présenter votre dossier à d’autres établissements avec un angle optimisé.
Le prêt immobilier SG est-il transférable lors d’une revente (portabilité) ?
Oui, la loi prévoit la portabilité du prêt immobilier : vous pouvez transférer votre crédit en cours sur un nouveau bien en cas de revente anticipée de votre résidence principale, à condition que la banque accepte le nouveau bien en garantie et que votre situation financière reste conforme aux critères d’octroi initiaux. Cette option vous permet de conserver les conditions de taux et d’assurance de votre prêt d’origine, ce qui peut s’avérer avantageux si vous aviez négocié un taux particulièrement favorable. Informez votre conseiller dès votre projet de revente pour étudier la faisabilité de la portabilité.
Avant de vous engager définitivement, utilisez les outils d’évaluation pour anticiper les zones de négociation avec votre conseiller bancaire. Pour aller plus loin et préparer efficacement votre négociation, utilisez un simulateur pour négocier votre prêt et identifier les marges de manœuvre concrètes selon votre profil et votre projet immobilier. Les frais de dossier sont généralement calculés à hauteur de 1 % du capital emprunté, avec un montant minimum et un plafond variable selon les profils et périodes, ce qui constitue un poste de frais annexe souvent négociable lors de l’entretien final. La comparaison multi-établissements reste votre meilleur levier pour obtenir des conditions optimales : un écart de 0,2 point de taux représente plusieurs milliers d’euros sur la durée totale de remboursement, justifiant pleinement le temps consacré à cette démarche comparative approfondie.
Les taux et conditions mentionnés sont indicatifs et peuvent évoluer selon les périodes et profils emprunteurs. Chaque dossier fait l’objet d’une analyse personnalisée par la banque, aucune garantie d’acceptation ne peut être donnée. Les aides publiques (PTZ, PAS, Action Logement) sont soumises à conditions de ressources et d’éligibilité géographique. Le choix d’un financement immobilier engage votre responsabilité financière sur plusieurs décennies.
Les principaux risques à anticiper : sous-estimation du coût total (hors assurance et garanties) pouvant entraîner un dépassement budgétaire, acceptation d’un taux non compétitif en l’absence de comparaison multi-établissements, renonciation à la délégation d’assurance alors qu’elle pourrait générer des économies significatives.
Pour un accompagnement personnalisé adapté à votre situation patrimoniale et fiscale, consultez un conseiller en gestion de patrimoine certifié (CIF/CGPI) ou un notaire qui pourra vérifier la cohérence de votre plan de financement avec vos objectifs à long terme.